신생아 특례대출 맞벌이 2억, 조건과 한도 든든부동산이 정리
신생아 특례대출 맞벌이 2억, 조건과 한도 든든부동산이 정리 요즘 신생아 특례대출을 찾는 분들이 가장 많이 묻는 질문은 단순합니다. “맞벌이면 정말 소득 2억까지 가능한가요?” 결론부터 말하면, 맞벌이 완화는 분명한 장점이 있지만 모든 경우에 똑같이 적용되는 것은 아닙니다.
신생아 특례대출 맞벌이 2억, 조건과 한도 든든부동산이 정리
요즘 신생아 특례대출을 찾는 분들이 가장 많이 묻는 질문은 단순합니다. “맞벌이면 정말 소득 2억까지 가능한가요?” 결론부터 말하면, 맞벌이 완화는 분명한 장점이 있지만 모든 경우에 똑같이 적용되는 것은 아닙니다. 조건을 정확히 알아야 내 상황에 맞는지 판단할 수 있습니다.
든든부동산공인중개사사무소에서는 내집마련을 준비하는 분들이 헷갈리기 쉬운 정책대출 조건을 실무 기준으로 쉽게 풀어드립니다. 오늘은 신생아 특례대출의 소득요건, 대환 가능 여부, 한도 축소, 그리고 DSR 적용 차이까지 한 번에 정리해보겠습니다.
01. 맞벌이 2억, 합산만 보면 안 되는 이유
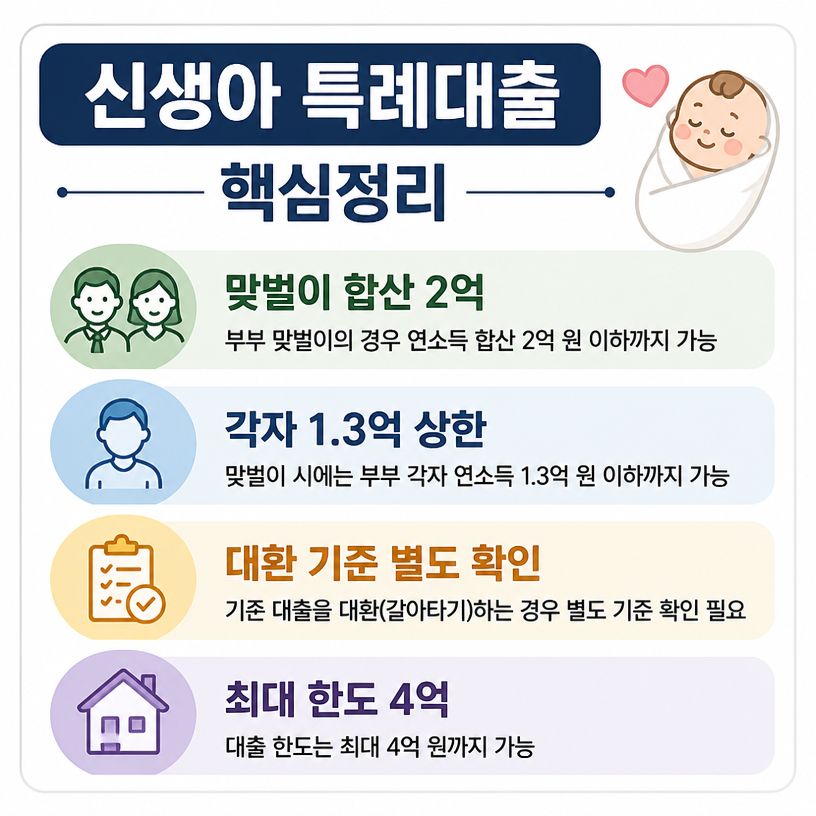
신생아 특례대출은 기본적으로 부부 합산 연소득 1.3억 이하가 기준입니다. 다만 맞벌이 가구는 예외적으로 합산 2억 이하까지 완화됩니다. 여기까지만 보면 문턱이 꽤 넓어 보이지만, 실제로는 부부 각자의 소득도 함께 봐야 합니다.
즉, 합산이 2억 이하여도 한 사람의 소득이 1.3억을 넘으면 대상에서 제외될 수 있습니다. 한쪽이 크게 벌고 다른 한쪽이 적게 버는 구조라면 생각보다 빨리 걸릴 수 있다는 뜻입니다. 맞벌이 2억은 ‘합산 기준’이면서도 ‘각자 상한’이 함께 붙는 조건으로 이해하는 것이 안전합니다.
02. 신규 구입과 대환은 기준이 다릅니다
많은 분들이 가장 헷갈리는 부분이 바로 대환입니다. 기존 주택담보대출을 신생아 특례로 갈아타는 경우에도 맞벌이 2억 기준이 그대로 적용될 것 같지만, 실제로는 다르게 봐야 합니다. 대환은 신규 구입보다 훨씬 보수적으로 심사되는 경우가 많습니다.
실무적으로는 대환 신청 시 부부 합산 소득 1.3억 기준을 먼저 확인하는 것이 핵심입니다. 다시 말해, 신규 주택 구입과 대환은 같은 상품처럼 보여도 적용 문턱이 다를 수 있습니다. 기존 대출을 낮은 금리로 바꾸고 싶다면, 먼저 본인의 소득 기준부터 점검해야 합니다.
또한 대환은 기존 대출 잔액을 초과해 더 크게 빌리는 구조가 아닙니다. 금리 부담을 줄이는 데 초점이 맞춰져 있으므로, 대출을 늘리는 목적이라면 기대와 다를 수 있습니다.
03. 최대 4억 한도, 방공제까지 확인해야 합니다
신생아 특례 디딤돌의 최대 한도는 현재 4억입니다. 과거보다 줄어든 기준이라서, 서울이나 수도권에서 집을 살 때는 체감이 더 큽니다. 예를 들어 생애최초로 8억 원대 주택을 매수하더라도, 상품 한도는 4억에서 먼저 막히기 때문에 나머지 자금은 별도로 준비해야 합니다.
여기에 방공제도 변수입니다. 방공제는 세입자 보호를 위해 소액임차보증금만큼 대출 가능 금액을 줄이는 방식인데, 지역에 따라 수천만 원 차이가 날 수 있습니다. 다만 보증 가입이 가능한 경우에는 방공제가 적용되지 않을 수 있으므로, 실제 실행 전에는 은행 확인이 꼭 필요합니다.
정리하면, 한도는 4억이지만 실제 받을 수 있는 금액은 주택 가격, 지역, 보증 여부에 따라 달라질 수 있습니다. 정책대출은 숫자만 보는 것보다 실제 실행 금액을 확인하는 것이 더 중요합니다.
04. DSR은 비교적 자유롭지만, 조건은 여전히 중요합니다
일반 주택담보대출은 스트레스 DSR 때문에 한도가 줄어드는 경우가 많습니다. 미래 금리 상승 가능성까지 반영해 보수적으로 계산하기 때문입니다. 그런데 신생아 특례대출은 상대적으로 이 규제에서 자유로운 편이라, 조건만 맞으면 일반 대출보다 유리한 구조를 기대할 수 있습니다.
이 점이 신생아 특례대출의 가장 큰 장점 중 하나입니다. 다만 DSR에서 자유롭다고 해서 모든 사람이 자동으로 승인되는 것은 아닙니다. 소득요건, 주택가격, 대환 여부, 보증 조건이 동시에 맞아야 합니다. 결국 정책대출은 ‘혜택이 큰 만큼 조건도 세밀하다’는 점을 기억해야 합니다.
05. 든든부동산이 보는 핵심 정리
오늘 내용을 한 번에 정리하면 다음과 같습니다. 첫째, 맞벌이 2억은 합산 기준이지만 각자 소득 상한도 함께 봐야 합니다. 둘째, 대환은 신규 구입보다 기준이 더 엄격할 수 있습니다. 셋째, 한도는 최대 4억이며 방공제 여부에 따라 실제 수령액이 달라집니다. 넷째, DSR 부담은 상대적으로 덜하지만 조건 확인은 필수입니다.
결국 신생아 특례대출은 “받을 수 있느냐”보다 “내 조건에 맞게 얼마나 활용할 수 있느냐”가 더 중요합니다. 내집마련을 준비하는 분이라면 헤드라인만 보지 말고, 소득과 한도, 대환 가능성까지 함께 따져보시길 권합니다. 든든부동산공인중개사사무소는 이런 실무형 정보를 바탕으로 여러분의 선택을 돕겠습니다.
든든부동산공인중개사사무소에서 안내해 드리는 최신 부동산정보
- 홈페이지 주소 https://www.dndnrealty.com/
- 신생아특례대출 - 맞벌이소득2억 - 디딤돌대출 - 대환조건 - 방공제 - 스트레스DSR - 내집마련 - 정책대출 - 부동산정보 - 든든부동산
